¿Sabía que el valor contable de las inversiones financieras de una compañía puede diferir sustancialmente de su valor real a efectos de una operación de M&A? La correcta aplicación de la normativa contable no siempre garantiza que el Balance refleje el valor que un inversor estaría dispuesto a pagar. Esta diferencia puede mover el precio final de la transacción en varios puntos porcentuales, especialmente cuando la valoración se realiza por el método del valor neto de los activos (NAV[1]).
[1] Net Asset Value
1. Marco normativo: tres criterios, tres resultados distintos
El Plan General de Contabilidad (norma de registro y valoración 9ª) establece distintos criterios de valoración según la naturaleza de la inversión financiera, y ahí empieza la divergencia:
- Fondo de inversión e IIC: Se registran a valor liquidativo, con actualización periódica (mark to market). El valor contable suele ser fiable y cercano al valor de mercado.
- Participaciones en empresas y otras inversiones sin referencia observable de mercado: Participaciones en empresas del grupo, multigrupo y asociadas no cotizadas. Se registran, con carácter general, a coste de adquisición salvo deterioro. EN estos casos, pueden existir plusvalías o minusvalías latentes no reflejadas en el balance, generando diferencias relevantes respecto a su valor económico.
2. El problema para el analista de M&A
Cuando se valora una compañía mediante el método del Valor Neto de los Activos (NAV), el punto de partida suele ser el patrimonio neto reflejado en Balance. Sin embargo, determinadas inversiones financieras pueden estar registradas conforme a la normativa contable vigente y, aun así, diferir de su valor económico o de mercado. Por ello, resulta esencial revisar el criterio de valoración aplicado y evaluar si el valor contable constituye una referencia adecuada para la determinación del NAV. De no realizarse este análisis, la valoración puede verse afectada por:
- Infravaloración: Riesgo de infravaloración en participaciones no cotizadas registradas a coste histórico que hoy valen sensiblemente más (plusvalías tácitas no reconocidas).
- Sobrevaloración: Riesgo de sobrevaloración por deterioros que deberían haberse dotado y no se han registrado, o participadas con pérdidas acumuladas no reflejadas.
En ambos casos, el precio pactado entre comprador y vendedor puede acabar apoyado sobre una fotografía contable que no representa el valor económico real de la cartera de inversiones.
3. El ajuste necesario en la valoración por NAV
La buena práctica en Due Diligencie Financiera y en informes de Valoración es ajustar el Valor Contable de las Inversiones Financieras relevantes por su Valor Razonable estimado -mediante múltiplos comparables, descuento de flujos de la participada, o tasación independiente, según el caso- antes de aplicar el método NAV.
Hay un elemento que se olvida con frecuencia:
- Efecto Fiscal diferido: El hecho de aflorar una plusvalía tácita genera, de materializarse la venta de esa inversión, una tributación futura. El ajuste NAV debe incorporarse en términos netos del impuesto diferido correspondiente, no en bruto.
4. Ejemplo práctico
Sociedad Holding con un Activo Neto Contable de 8.000.000€, que incluye una participación minoritaria del 15% en una empresa no cotizada (registrada a coste histórico) y una cartera de fondos de inversión. Un análisis de Due Diligence detecta diferencias significativas entre el valor contable y el valor económico de determinadas inversiones financieras:
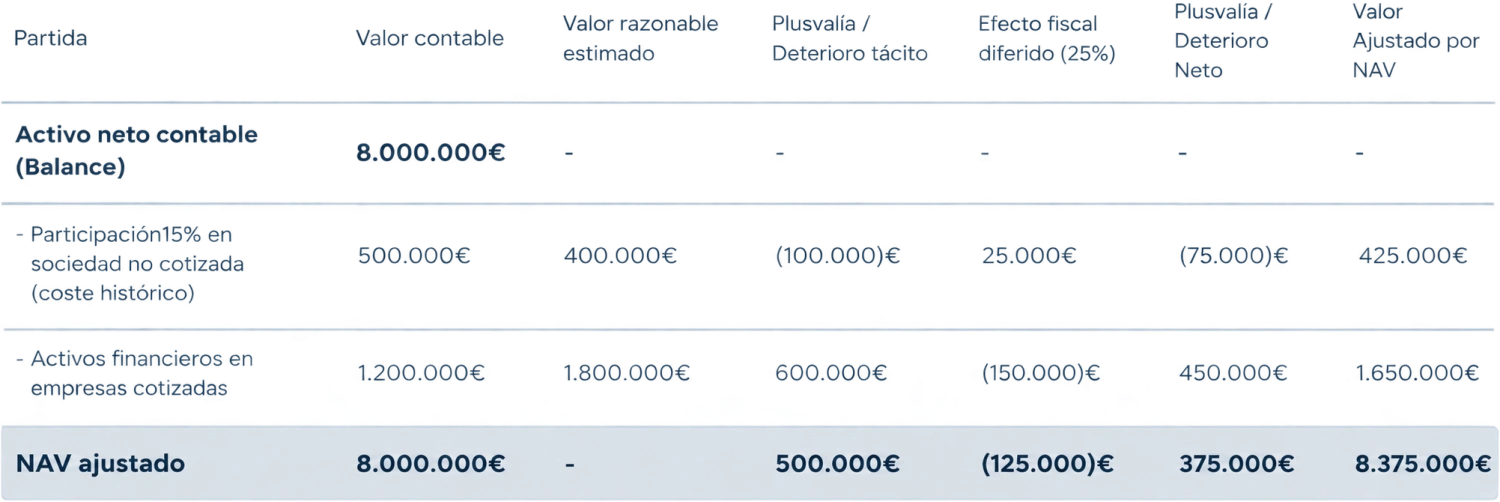
Una valoración por NAV que tomara el Balance sin ajustar concluiría un valor de 8.000.000€. Sin embargo, la revisión del valor razonable de determinadas inversiones financieras y la consideración del correspondiente efecto fiscal diferido elevan el NAV a 8.375.000€, un 4,7% más. Es una diferencia que puede resultar determinante en la negociación de una operación corporativa.
Departamento de Consultoria Financiera y M&A