Sabia que el valor comptable de les inversions financeres d'una companyia pot diferir substancialment del seu valor real a l'efecte d'una operació de M&A? La correcta aplicació de la normativa comptable no sempre garanteix que el Balanç reflecteixi el valor que un inversor estaria disposat a pagar. Aquesta diferència pot moure el preu final de la transacció en diversos punts percentuals, especialment quan la valoració es realitza pel mètode del valor net dels actius[1]).
[1] Net Asset Value
1. Marc normatiu: tres criteris, tres resultats distints
El Pla General de Comptabilitat (norma de registre i valoració 9a) estableix diferents criteris de valoració segons la naturalesa de la inversió financera, i aquí comença la divergència:
- Fons d'inversió i IIC: Es registren a valor liquidatiu, amb actualització periòdica (mark to market). El valor comptable sol ser fiable i pròxim al valor de mercat.
- Participacions en empreses i altres inversions sense referència observable de mercat: Participacions en empreses del grup, multigrup i associades no cotitzades. Es registren, amb caràcter general, a cost d'adquisició excepte deterioració. EN aquests casos, poden existir plusvàlues o minusvalideses latents no reflectides en el balanç, generant diferències rellevants respecte al seu valor econòmic.
2. El problema per a l'analista de M&A
Quan es valora una companyia mitjançant el mètode del Valor Net dels Actius (NAV), el punt de partida sol ser el patrimoni net reflectit en Balanç. No obstant això, determinades inversions financeres poden estar registrades conforme a la normativa comptable vigent i, així i tot, diferir del seu valor econòmic o de mercat. Per això, resulta essencial revisar el criteri de valoració aplicat i avaluar si el valor comptable constitueix una referència adequada per a la determinació del NAV. De no realitzar-se aquesta anàlisi, la valoració pot veure's afectada per:
- Infravaloració: Risc d'infravaloració en participacions no cotitzades registrades a cost històric que avui valen sensiblement més (plusvàlues tàcites no reconegudes).
- Sobrevaloració: Risc de sobrevaloració per deterioracions que haurien d'haver-se dotat i no s'han registrat, o participades amb pèrdues acumulades no reflectides.
En tots dos casos, el preu pactat entre comprador i venedor pot acabar recolzat sobre una fotografia comptable que no representa el valor econòmic real de la cartera d'inversions.
3. L'ajust necessari en la valoració per NAV
La bona pràctica en Due Diligenciï Financera i en informes de Valoració és ajustar el Valor Comptable de les Inversions Financeres rellevants pel seu Valor Raonable estimat -mitjançant múltiples comparables, descompte de fluxos de la participada, o taxació independent, segons el cas- abans d'aplicar el mètode NAV.
Hi ha un element que s'oblida amb freqüència:
- Efecte Fiscal diferit: El fet d'aflorar una plusvàlua tàcita genera, de materialitzar-se la venda d'aquesta inversió, una tributació futura. L'ajust NAV ha d'incorporar-se en termes nets de l'impost diferit corresponent, no en brut.
4. Exemple pràctic
Societat Hòlding amb un Actiu Net Comptable de 8.000.000€, que inclou una participació minoritària del 15% en una empresa no cotitzada (registrada a cost històric) i una cartera de fons d'inversió. Una anàlisi de Due Diligence detecta diferències significatives entre el valor comptable i el valor econòmic de determinades inversions financeres:
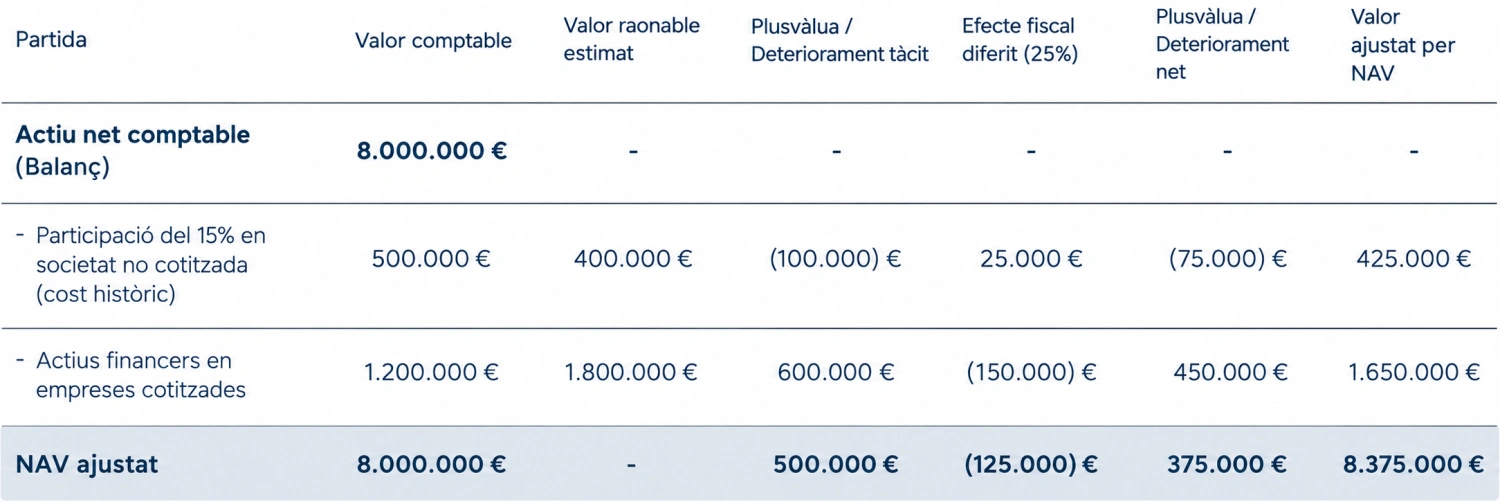
Una valoració per NAV que prengués el Balanç sense ajustar conclouria un valor de 8.000.000€. No obstant això, la revisió del valor raonable de determinades inversions financeres i la consideració del corresponent efecte fiscal diferit eleven el NAV a 8.375.000€, un 4,7% més. És una diferència que pot resultar determinant en la negociació d'una operació corporativa.
Departament de Consultoria Financera i M&A